Assurer une voiture de collection, tout ce qu’il faut savoir avant de souscrire
Assurer une voiture de collection demande plus d’attention qu’une assurance auto classique. Le véhicule roule souvent peu, mais sa valeur peut être élevée, parfois sentimentale, parfois patrimoniale. Avant de choisir un contrat, il faut donc vérifier trois points simples : le statut du véhicule, les garanties réellement utiles et les conditions prévues par l’assureur.
Identifier le bon statut avant de parler assurance
Une voiture ancienne n’est pas toujours une voiture de collection au sens administratif. En France, la demande de certificat d’immatriculation avec la mention « véhicule de collection » concerne un véhicule d’au moins 30 ans, qui n’est plus produit et dont les caractéristiques techniques n’ont pas été modifiées, selon Service-Public, page vérifiée le 19 juin 2026. Cette mention n’est pas automatique et elle n’est pas obligatoire. Autrement dit, une voiture peut avoir 35 ans sans être déclarée en carte grise collection.
Ce détail compte au moment de discuter avec un assureur, car certains contrats exigent un usage occasionnel, un véhicule principal pour les trajets quotidiens ou des justificatifs précis. Un propriétaire de cabriolet des années 1980 peut, par exemple, penser que l’âge suffit. En pratique, l’assureur regardera aussi l’état, l’usage, le garage, les factures et parfois une expertise.
Comprendre l’obligation minimale et ses limites
Une assurance voiture de collection reste d’abord une assurance auto. Si le véhicule circule, il doit être assuré au minimum en responsabilité civile, comme les autres véhicules terrestres à moteur mis en circulation. Service-Public le rappelle sur sa page dédiée aux véhicules de collection, vérifiée le 27 février 2025. Cette garantie couvre les dommages causés aux tiers, mais elle ne couvre pas automatiquement votre propre véhicule.
C’est là que beaucoup de propriétaires se trompent. Une formule au tiers peut suffire pour une voiture de faible valeur, utilisée rarement et facile à réparer. Elle sera souvent trop limitée pour une voiture restaurée, rare ou coûteuse à remettre en état. Faut-il vraiment économiser quelques euros si une aile, un pare-chocs ou un élément de sellerie devient introuvable ? Avant de signer, demandez noir sur blanc ce qui se passe en cas de vol, d’incendie, d’accident responsable ou de vandalisme.
Vérifier les garanties utiles pour une voiture ancienne
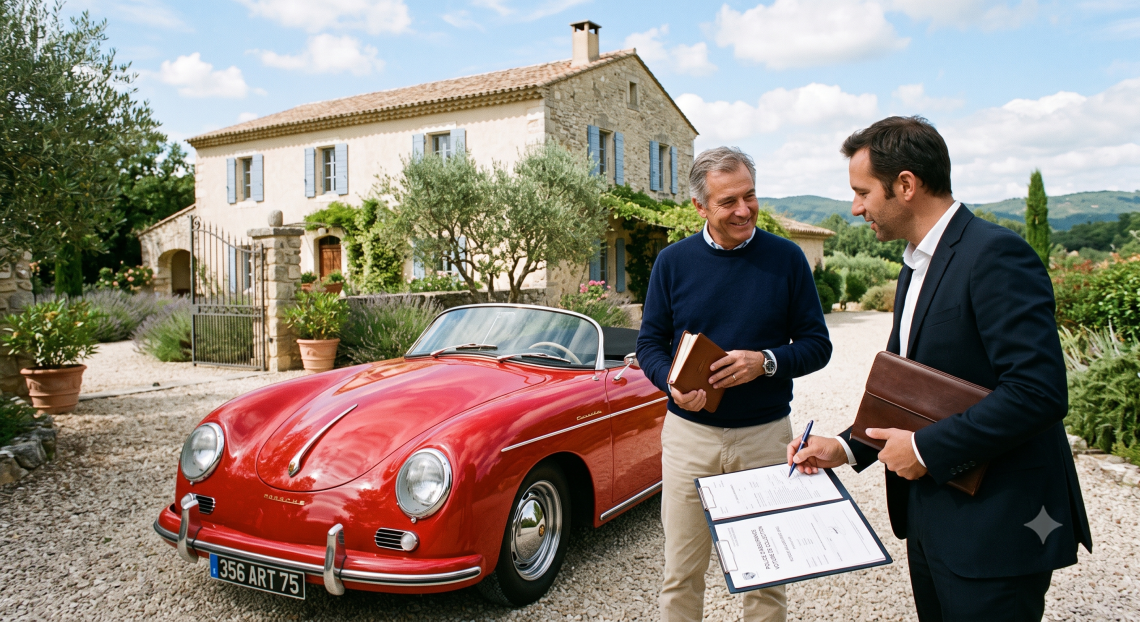
Les garanties à regarder de près sont le vol, l’incendie, les dommages tous accidents, l’assistance et la protection du conducteur. France Assureurs indique que les garanties vol et incendie peuvent prévoir une indemnisation selon la valeur du véhicule le jour du sinistre ou selon une valeur précisée dans le contrat. Pour une voiture de collection, cette nuance est essentielle. Une restauration récente, une série limitée ou un historique documenté peuvent justifier une valeur supérieure à une estimation standard. C’est là que la valeur agréée peut devenir utile : elle correspond à une valeur définie à l’avance avec l’assureur, souvent à partir d’une expertise. Un collectionneur qui a passé deux ans à restaurer une berline familiale n’assure pas seulement une carrosserie ; il protège aussi des heures de recherche, des pièces rares et un budget déjà engagé.
Lire les conditions avant de souscrire
Les conditions du contrat méritent autant d’attention que les garanties. Certains assureurs peuvent imposer des critères spécifiques : âge minimum du conducteur, absence d’accident responsable récent, usage limité aux loisirs, kilométrage annuel plafonné ou stationnement dans un garage fermé. Service-Public précise aussi qu’un assureur peut demander que le propriétaire possède un autre véhicule, plus récent, pour l’usage quotidien.
Il faut donc éviter les déclarations approximatives. Si la voiture sert parfois à aller au bureau, à participer à un rallye touristique ou à parcourir plusieurs centaines de kilomètres dans l’année, mieux vaut le dire dès le départ. Le contrôle technique doit aussi être vérifié : les voitures de collection mises en circulation à partir de 1960 sont soumises à un contrôle tous les 5 ans, tandis que celles mises en circulation avant 1960 en sont dispensées, selon Service-Public.
Conclusion
Une assurance voiture de collection doit protéger un véhicule, mais aussi une histoire, un usage et une valeur parfois difficile à reconstituer. Le bon contrat n’est donc pas forcément le moins cher. Il est celui qui décrit clairement les garanties, les exclusions et le mode d’indemnisation. Pour éviter les mauvaises surprises, faites relire les conditions avant de vous engager. GSA Groupe vous accompagne dans la recherche d’un contrat adapté à votre véhicule, à votre usage et à votre niveau de protection souhaité.